Stanley Druckenmiller Lidera las Dudas Sobre las Tácticas de Bonos de Bessent
Las intervenciones del Secretario del Tesoro, Scott Bessent, en el mercado de bonos han resultado en una modesta disminución de los rendimientos, pero también en un coro creciente de burlas por parte de quienes creen que no funcionarán a largo plazo y podrían tener repercusiones peligrosas.
Wall Street se ha mostrado generalmente escéptica sobre si el Tesoro tiene suficiente poder para gestionar un mercado de renta fija que vio la emisión de aproximadamente 4.7 billones de dólares en deuda solo en 2025, un nivel que podría superarse este año.
Bessent ha propuesto al menos duplicar los esfuerzos de recompra del departamento para emisiones de deuda a más largo plazo. El Tesoro también intervino en los mercados de divisas a finales de julio para apoyar al yen, evitando así que el Banco de Japón tuviera que vender bonos del Tesoro, lo que probablemente habría elevado los rendimientos de la deuda estadounidense.
Estos esfuerzos han alejado los rendimientos a largo plazo de sus picos recientes, que fueron los más altos desde antes de la crisis financiera mundial de 2008. Sin embargo, los expertos del mercado consideran que estas medidas están destinadas al fracaso, especialmente si Estados Unidos no aborda una situación fiscal en la que la deuda total acaba de superar los 40 billones de dólares y el déficit presupuestario se encamina a superar los 2 billones de dólares para 2026.
El último crítico en unirse al coro es Stanley Druckenmiller, el destacado jefe de Duquesne Family Office y, quizás más significativamente, mentor inversor de Bessent. Ambos, junto con George Soros, orquestaron famosamente la apuesta contra la libra esterlina a principios de los años 90.
Druckenmiller advirtió que, sin disciplina fiscal, los esfuerzos por reducir los rendimientos son peligrosos tanto para los mercados como para la credibilidad del Departamento del Tesoro.
'Si el bono a 30 años debe cotizar al 5.5% para despejar, eso no es una crisis. Es una factura', escribió en un artículo de opinión en el Wall Street Journal. 'Entonces hagan lo único que reduce de forma duradera los rendimientos a largo plazo: aborden el déficit primario.'
'Un subsidio a la procrastinación'
En el ensayo, titulado 'Dejen que el mercado de bonos hable', Druckenmiller instó a Bessent a abandonar el plan de recompra anunciado el 19 de agosto y permitir que el mercado, libre de la mano del gobierno, establezca el precio adecuado para la deuda pública.
'Cada punto básico de supresión artificial de rendimientos es un subsidio a la procrastinación', escribió. 'Una vez que los mercados creen que el Tesoro está defendiendo un precio, cada aumento de los rendimientos se convierte en una prueba de la resolución oficial, y las operaciones deben crecer para sobrevivir a las pruebas'.
'Los gobiernos que defienden precios contra los fundamentales siempre pierden. La única variable es cuánto gastan antes de ceder', añadió.
El Departamento del Tesoro no respondió de inmediato a una solicitud de comentarios de CNBC sobre la columna de Druckenmiller.
El plan inicial de Bessent era duplicar las recompras habituales de 2 mil millones de dólares del Tesoro de valores "off-the-run" —o emitidos previamente—, un programa que comenzó hace dos años bajo su predecesora, Janet Yellen.
Además, fuentes del Tesoro indicaron esta semana a CNBC que el departamento también podría utilizar su cuenta general de 935 mil millones de dólares para financiar compras de renta fija.
Aún así, hubo escepticismo de que incluso esa vía sería suficiente. La cuenta general es esencialmente la chequera del Tesoro que utiliza para financiar las operaciones gubernamentales y se ha utilizado durante los múltiples impasses del techo de deuda en el Congreso, y como tal tiene límites.
Los movimientos recientes se han comparado con herramientas que la Reserva Federal ha utilizado en el pasado para proporcionar liquidez a los mercados de deuda y mantener las tasas bajo control. Una, llamada Operación Twist, implica vender deuda a corto plazo y comprar valores a largo plazo. La otra, llamada flexibilización cuantitativa, es cuando la Fed simplemente utiliza sus propios recursos para comprar renta fija.
La diferencia: a diferencia del Tesoro, la Fed no está limitada por un saldo de efectivo finito y puede crear reservas para financiar sus compras.
La posición de la Fed
'Si el gobierno de EE.UU. se toma en serio la supresión de rendimientos, la Reserva Federal debe participar', dijo Ryan Swift, estratega jefe de BCA, en una nota a clientes. 'A menos que la Reserva Federal despliegue su balance, cualquier esfuerzo del gobierno de EE.UU. por suprimir los rendimientos de los bonos fracasará. De hecho, incluso podrían ser contraproducentes si los inversores empiezan a detectar que la administración está desesperada'.
Pero Swift cree que el presidente de la Fed, Kevin Warsh, será reacio a involucrarse. Durante su breve tiempo al frente del banco central, Warsh ha enfatizado la importancia de permitir que el mercado emplee la determinación de precios.
'Los participantes del mercado están aprendiendo a jugar la pelota, no al árbitro, y los precios del mercado continuarán respondiendo en la dirección y magnitud que consideren oportunas', dijo Warsh después de la reunión de la Fed de julio.
Al igual que otros, Swift no ve nada terriblemente alarmante en el reciente aumento de los rendimientos, diciendo que el bono a 30 años está cerca de su 'valor justo fundamental' basándose en la tasa de referencia de la Fed y las expectativas para el banco central, junto con la inflación, el desempleo y la volatilidad del mercado.
El bono a 30 años solo cotiza ligeramente por encima de su promedio de 50 años, alrededor del 5.16%. La nota de referencia a 10 años, hasta la mañana del martes, cotizaba exactamente en línea con su promedio histórico del 4.64% desde principios de la década de 1960.
'El mensaje del mercado de bonos es sencillo: la política fiscal o monetaria debería ser más estricta', escribió Nohshad Shah, jefe de ventas de renta fija para Europa, Medio Oriente y África en Citadel Securities. 'Evitar que los bonos del Tesoro se liquiden a precios más bajos no elimina esa presión... simplemente la traslada a otro lugar'.
La Fed tendrá su turno la próxima vez cuando se reúna del 15 al 16 de septiembre, y los mercados descuentan aproximadamente un 40% de probabilidad de un aumento de tasas, según cálculos de CME Group. Warsh hablará el viernes en el simposio de la Fed en Jackson Hole, Wyoming, y podría abordar el tema del Tesoro entonces.
Krishna Guha, jefe de economía y política de bancos centrales en Evercore ISI, dijo que el presidente podría intentar evitar involucrarse.
'No será fácil para Warsh comentar sobre los rendimientos de una manera que sea tranquilizadora para los mercados y, al mismo tiempo, evite contradecir las acciones poco convencionales de Bessent, y Warsh podría simplemente decidir abstenerse', escribió Guha.
Novedades — Liga Portugal
El Regreso Triunfal del Cuello Clásico: Temporada 26-27 Redefine la Moda del Fútbol
Una clara tendencia en el diseño deportivo ha surgido en el panorama del fútbol para la campaña 2026-2027. Este año, los cuellos de solapa clásicos, aquellos que se pliegan sobre sí mismos, están experimentando un resurgimiento masivo, marcando un punto de inflexión en la estética de las eq
Fofana se acerca al Lyon: operación de préstamo con opción de compra
El futuro de Youssouf Fofana podría estar nuevamente en Francia. Según ha podido saber la redacción de MilanNews.it, de hecho, el Milan y el Lyon están definiendo en estas horas la operación para el traspaso del centrocampista, basada en un préstamo con opción de compra. Los contactos entre
Últimas Noticias del Mercado de Fichajes del Milan: Día Clave con Hutchinson y Giménez
La jornada de hoy se presenta crucial para el mercado de fichajes del AC Milan, con operaciones clave tanto de entrada como de salida a pocos días del cierre del periodo de transferencias. El club rossoneri se prepara para concretar movimientos importantes. El Programa de Hutchinson para
La Verdad Íntegra del Bologna: Ventas y Europa
Hablar con la cabeza hace que el corazón también comprenda. Existe algo aún más íntimo y poderoso que la promesa que cada club deportivo, uno de los pilares sociales de nuestras comunidades, cumple hacia sus aficionados. No se trata solo de darlo todo ni de aspirar a construir un equip
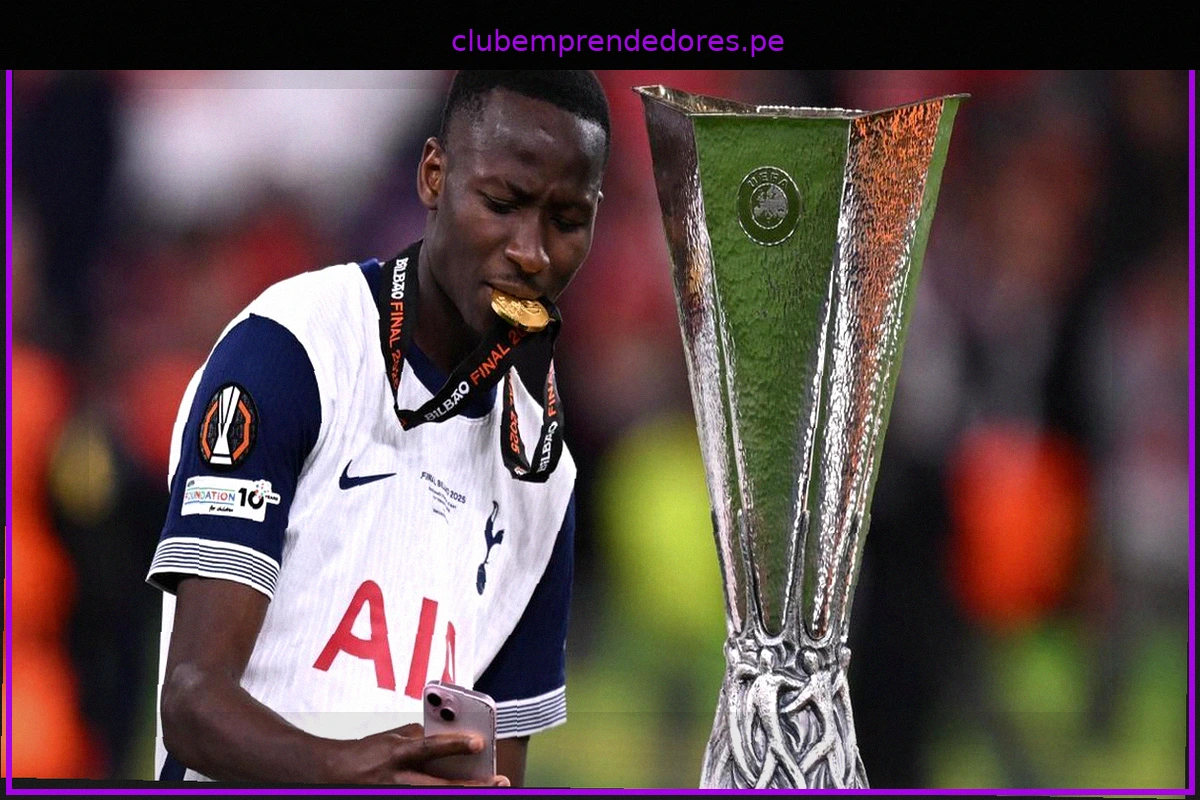
Pape Sarr: Juventus y Tottenham acuerdan el traspaso del centrocampista
La Juventus y el Tottenham han alcanzado un acuerdo definitivo para el traspaso de Pape Sarr, mediocampista senegalés de 2002, a Turín. Según ha informado Fabrizio Romano, el jugador dejará Londres a cambio de 2 millones de euros por una cesión onerosa, con una opción de compra fijada en
Emoción Inolvidable: Placa Conmemorativa para Giorgio Molini en el Estadio Santa Giuliana Ilario Castagner
Una hermosa emoción se vivió en el Estadio Santa Giuliana Ilario Castagner con la instalación de una placa en memoria de Giorgio Molini. Este emotivo acto rindió homenaje a una figura querida y destacada en el ámbito deportivo, dejando una marca imborrable en el corazón de quienes conocieron s